



 TIM RISET IDX CHANNEL
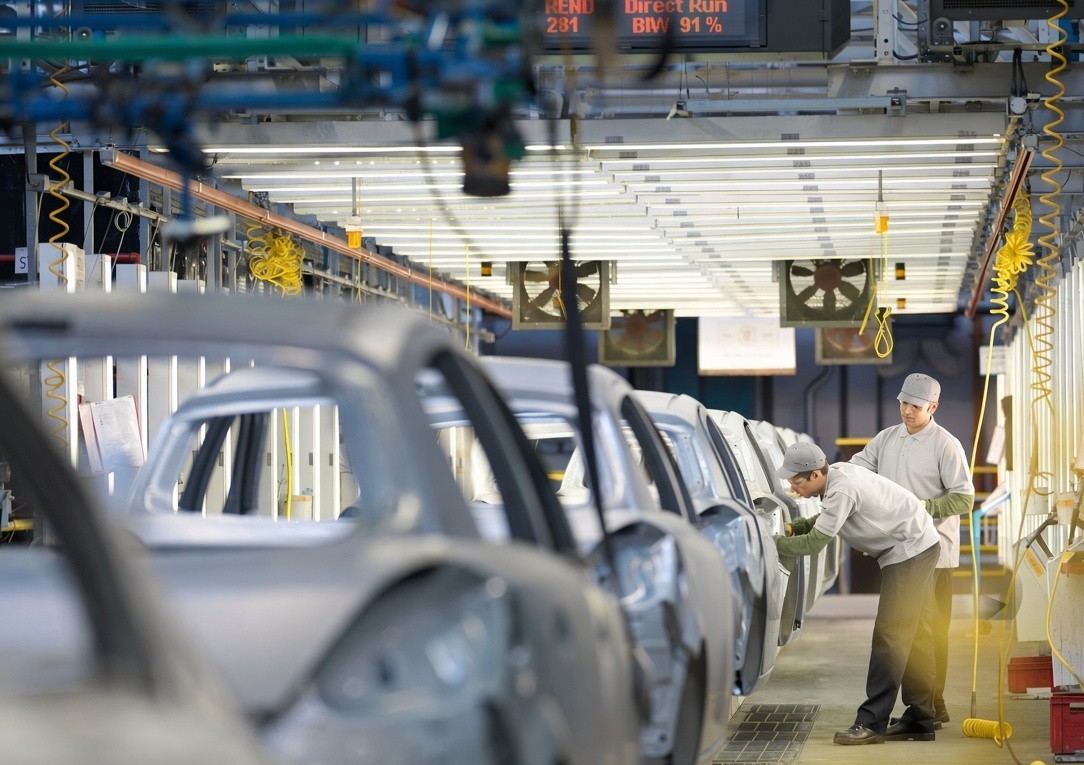
IDXChannel – Penjualan kendaraan bermotor di Indonesia menunjukkan pemulihan menjelang akhir 2026.
Kenaikan permintaan mobil, sementara harga komoditas menopang daya beli konsumen sepeda motor, membuka peluang pertumbuhan produksi sekaligus bisnis industri komponen otomotif.

Analis RHB Sekuritas Mutiara Nita dalam riset yang terbit pada 13 November 2026 menilai tren pemulihan penjualan kendaraan roda empat (4W) dan roda dua (2W) masih akan berlanjut hingga akhir tahun.
Kondisi ini membuat produsen komponen otomotif berpotensi menjadi pihak yang lebih dahulu menikmati peningkatan volume produksi kendaraan.
RHB mempertahankan rekomendasi overweight untuk sektor otomotif. Dalam skenario optimistis, penjualan mobil sepanjang 2026 diperkirakan dapat melampaui 900.000 unit, lebih tinggi dibandingkan proyeksi dasar sebesar 850.000 unit.
Dari sisi realisasi, penjualan mobil secara wholesales mencapai 81.400 unit pada Oktober 2026, meningkat 2,4 persen secara bulanan dan 10 persen secara tahunan.

Dengan demikian, total penjualan selama Januari-Oktober 2026 mencapai 760.400 unit, tumbuh 19,7 persen dibandingkan periode yang sama tahun sebelumnya. Angka tersebut setara dengan 89 persen dari estimasi penjualan RHB untuk sepanjang tahun.
Pemulihan juga terlihat pada segmen mobil murah ramah lingkungan atau low-cost green car (LCGC). Penjualannya mencapai 11.200 unit pada Oktober, naik 15,9 persen secara bulanan dan 25,6 persen secara tahunan.
Meski demikian, secara kumulatif penjualan LCGC masih turun 7,8 persen menjadi 95.200 unit.
Sementara itu, kendaraan listrik berbasis baterai (BEV) masih mencatatkan permintaan yang kuat. Penjualannya mencapai 16.800 unit pada Oktober, meningkat 5 persen secara bulanan dan 21 persen secara tahunan.
Sepanjang 10 bulan pertama 2026, BEV telah menguasai 18 persen dari total penjualan mobil domestik, ditopang permintaan yang masih kuat terhadap merek kendaraan listrik asal China.
Di segmen roda dua, penjualan domestik memang sedikit terkoreksi secara bulanan. Namun, realisasinya masih tumbuh secara tahunan dan sesuai dengan ekspektasi.
Penjualan sepeda motor mencapai 637.000 unit pada Oktober 2026, turun 2,6 persen secara bulanan tetapi meningkat 7,9 persen secara tahunan.
Secara kumulatif, penjualan mencapai 5,6 juta unit atau tumbuh 4,2 persen dibandingkan periode yang sama tahun lalu.
Capaian tersebut setara dengan 85,7 persen dari proyeksi RHB untuk sepanjang 2026.
Kinerja ekspor juga memberikan sinyal positif. Ekspor sepeda motor dalam bentuk completely built-up (CBU) mencapai 67.800 unit pada Oktober, melonjak 23,2 persen secara bulanan dan 38,5 persen secara tahunan.
"Penjualan kendaraan roda empat dan roda dua diperkirakan tetap kuat hingga akhir tahun," tulis Mutiara.
Sejumlah faktor penopangnya antara lain basis penjualan yang relatif rendah (low base) pada periode sebelumnya, pemulihan pasar mobil dengan kendaraan listrik sebagai motor pertumbuhan, kenaikan harga komoditas terutama minyak kelapa sawit mentah (CPO), serta program pemerintah yang masih mendorong pembelian kendaraan.
Untuk sepeda motor, RHB bahkan menaikkan proyeksi penjualan sepanjang 2026 menjadi 6,6 juta unit atau tumbuh 2,9 persen secara tahunan.
Namun, peluang pertumbuhan tidak hanya berada di sisi penjualan kendaraan.
RHB menilai produsen komponen otomotif justru berpotensi menikmati dampak pemulihan lebih awal melalui peningkatan volume produksi kendaraan.
Hal ini tercermin dari produksi mobil pada Oktober 2026 yang mencapai 127.700 unit, meningkat 5 persen secara bulanan dan 25 persen secara tahunan.
Kenaikan produksi tersebut berpotensi mendorong permintaan komponen, terutama di tengah meningkatnya kebutuhan pemenuhan tingkat komponen dalam negeri (TKDN) pada kendaraan yang dirakit di Indonesia.
Salah satu saham pilihan RHB adalah PT Selamat Sempurna Tbk (SMSM).
RHB menilai perusahaan tersebut berpeluang memanfaatkan kuatnya permintaan domestik maupun ekspor, sekaligus memperoleh keuntungan dari penguatan dolar Amerika Serikat (AS) terhadap rupiah.
Permintaan komponen dari industri pusat data atau data center yang berkembang juga menjadi salah satu sumber peluang pertumbuhan.
Pandangan positif terhadap sektor otomotif juga disampaikan Indo Premier Sekuritas.
Analis Indo Premier Sekuritas Aurelia Barus dan Halima Yefany mempertahankan rekomendasi overweight untuk sektor otomotif dengan PT Astra International Tbk (ASII) sebagai pilihan utama.
Dalam riset yang terbit pada 11 November 2026, keduanya menilai perbaikan volume penjualan otomotif dan potensi pemulihan operasional PT United Tractors Tbk (UNTR), yang notabene anak usaha Astra, pada kuartal IV-2026 menjadi penopang rekomendasi tersebut.
Pemulihan operasional UNTR diperkirakan terbantu revisi Rencana Kerja dan Anggaran Biaya (RKAB) serta kondisi sungai yang membaik.
Survei Indo Premier juga menunjukkan diskon kendaraan bermesin pembakaran internal (internal combustion engine / ICEV) masih relatif sama dengan level November 2025. Kondisi ini mengindikasikan tekanan persaingan harga pada segmen tersebut masih terbatas.
Berbeda dengan ICEV, diskon kendaraan hybrid electric vehicle (HEV) meningkat 4 persen secara bulanan, terutama didorong oleh model-model Astra. Sementara itu, diskon kendaraan listrik berbasis baterai (BEV) justru mengalami penurunan.
Kondisi tersebut memberikan gambaran bahwa persaingan harga di industri otomotif tidak berlangsung merata di seluruh segmen kendaraan.
Di tengah pemulihan volume penjualan, terbatasnya kenaikan diskon ICEV juga menjadi indikasi bahwa tekanan harga pada segmen mobil bermesin konvensional masih relatif terkendali.
Meski prospeknya membaik, RHB mengingatkan sejumlah risiko yang perlu dicermati investor, antara lain pemulihan permintaan kendaraan dan komponen yang lebih lambat dari perkiraan, kenaikan biaya bahan baku yang menekan margin industri, serta perubahan kebijakan dan regulasi pemerintah yang berpotensi berdampak negatif terhadap sektor otomotif. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.


