
 Taufan Sukma Abdi Putra
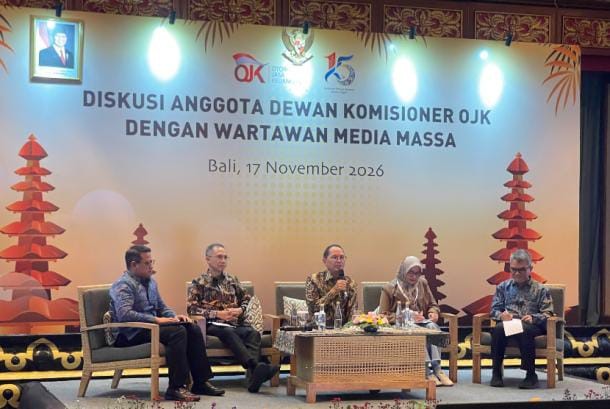
Dengan demikian, OJK melihat bahwa persoalan utama yang perlu dibenahi justru bukan pada tingkat tarif premi, melainkan efisiensi biaya operasional perusahaan asuransi.
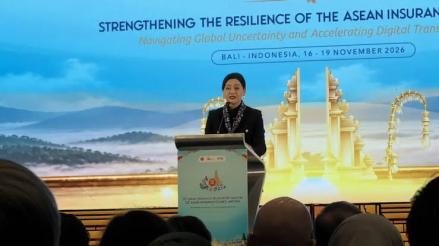
"Karena sebenarnya dari sisi claim ratio ini relatif masih memadai. Tinggal kemudian memang harus kita lihat lagi dari sisi bagaimana mereka mengelola biaya akuisisinya," ujar Iwan.
Sebelumnya, OJK berencana merevisi ketentuan tarif premi asuransi kendaraan bermotor dan harta benda atau properti melalui perubahan Surat Edaran OJK (SEOJK) Nomor 6/SEOJK.05/2017.
Rencana tersebut, di antaranya, tak lepas dari usulan sejumlah perusahaan asuransi, yang berharap revisi tarif dapat mengakomodasi perkembangan biaya klaim, terutama akibat meningkatnya biaya perbaikan kendaraan dan harga suku cadang.
Namun, penerbitan aturan tersebut pada akhirnya ditunda sejak pertengahan 2026, demi memperdalam kajian terhadap struktur tarif, termasuk kebutuhan pengaturan asuransi kendaraan listrik, lantaran OJK menilai efisiensi pengelolaan portofolio perlu menjadi prioritas sebelum melakukan penyesuaian tarif yang berpotensi membebani pemegang polis.
"Tingginya biaya akuisisi menjadi salah satu persoalan yang perlu segera dibenahi oleh (pelaku) industri, karena biaya tambahan yang terlalu besar dapat mengurangi premi bersih yang diterima perusahaan untuk menanggung risiko pertanggungan," ujar Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, dalam kesempatan yang sama.