
 Anggie Ariesta
Dari aspek likuiditas, perbankan masih memiliki bantalan yang memadai. Hal ini tercermin dari rasio alat likuid terhadap non-core deposit (AL/NCD) sebesar 105,7 persen dan alat likuid terhadap dana pihak ketiga (AL/DPK) sebesar 24,1 persen. Kedua rasio tersebut masih jauh di atas ambang batas masing-masing sebesar 50 persen dan 10 persen.
Meski demikian, pertumbuhan kredit yang lebih tinggi dibandingkan DPK perlu diantisipasi melalui pengelolaan likuiditas dan pendanaan secara hati-hati. Langkah tersebut diperlukan agar fungsi intermediasi perbankan tetap berjalan optimal.
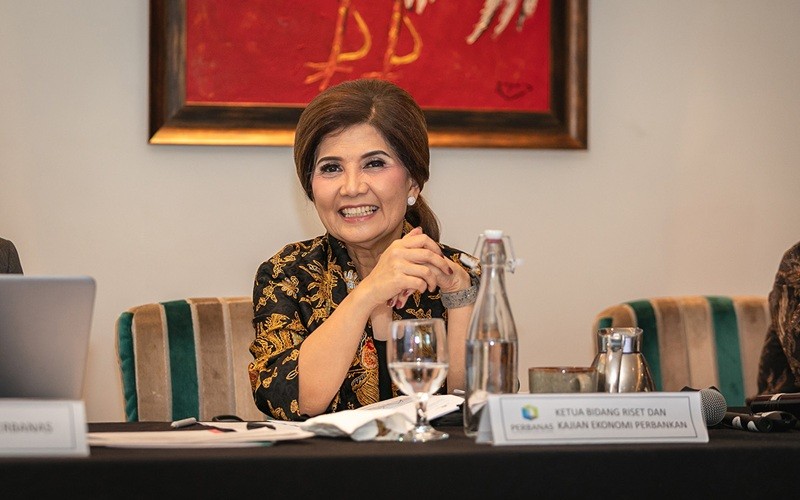
Aviliani mengakui kenaikan BI-Rate berpotensi meningkatkan biaya dana (cost of fund) perbankan dan mendorong penyesuaian suku bunga simpanan maupun kredit. Namun, dampak transmisi kebijakan tersebut tidak terjadi secara langsung dan seragam karena setiap bank memiliki struktur pendanaan, kondisi likuiditas, serta profil risiko yang berbeda.
"Kenaikan BI-Rate berpotensi memengaruhi biaya dana dan mendorong penyesuaian suku bunga simpanan maupun kredit," katanya.
Ke depan, industri perbankan berkomitmen menjaga keseimbangan antara daya saing suku bunga simpanan, keterjangkauan bunga kredit, serta kesinambungan pembiayaan bagi sektor-sektor produktif. PERBANAS juga optimistis fundamental permodalan dan likuiditas yang kuat, disertai koordinasi antara BI, Otoritas Jasa Keuangan (OJK), pemerintah, dan industri perbankan, akan mendukung keberlanjutan fungsi intermediasi perbankan nasional.
(Rahmat Fiansyah)