
 TIM RISET IDX CHANNEL
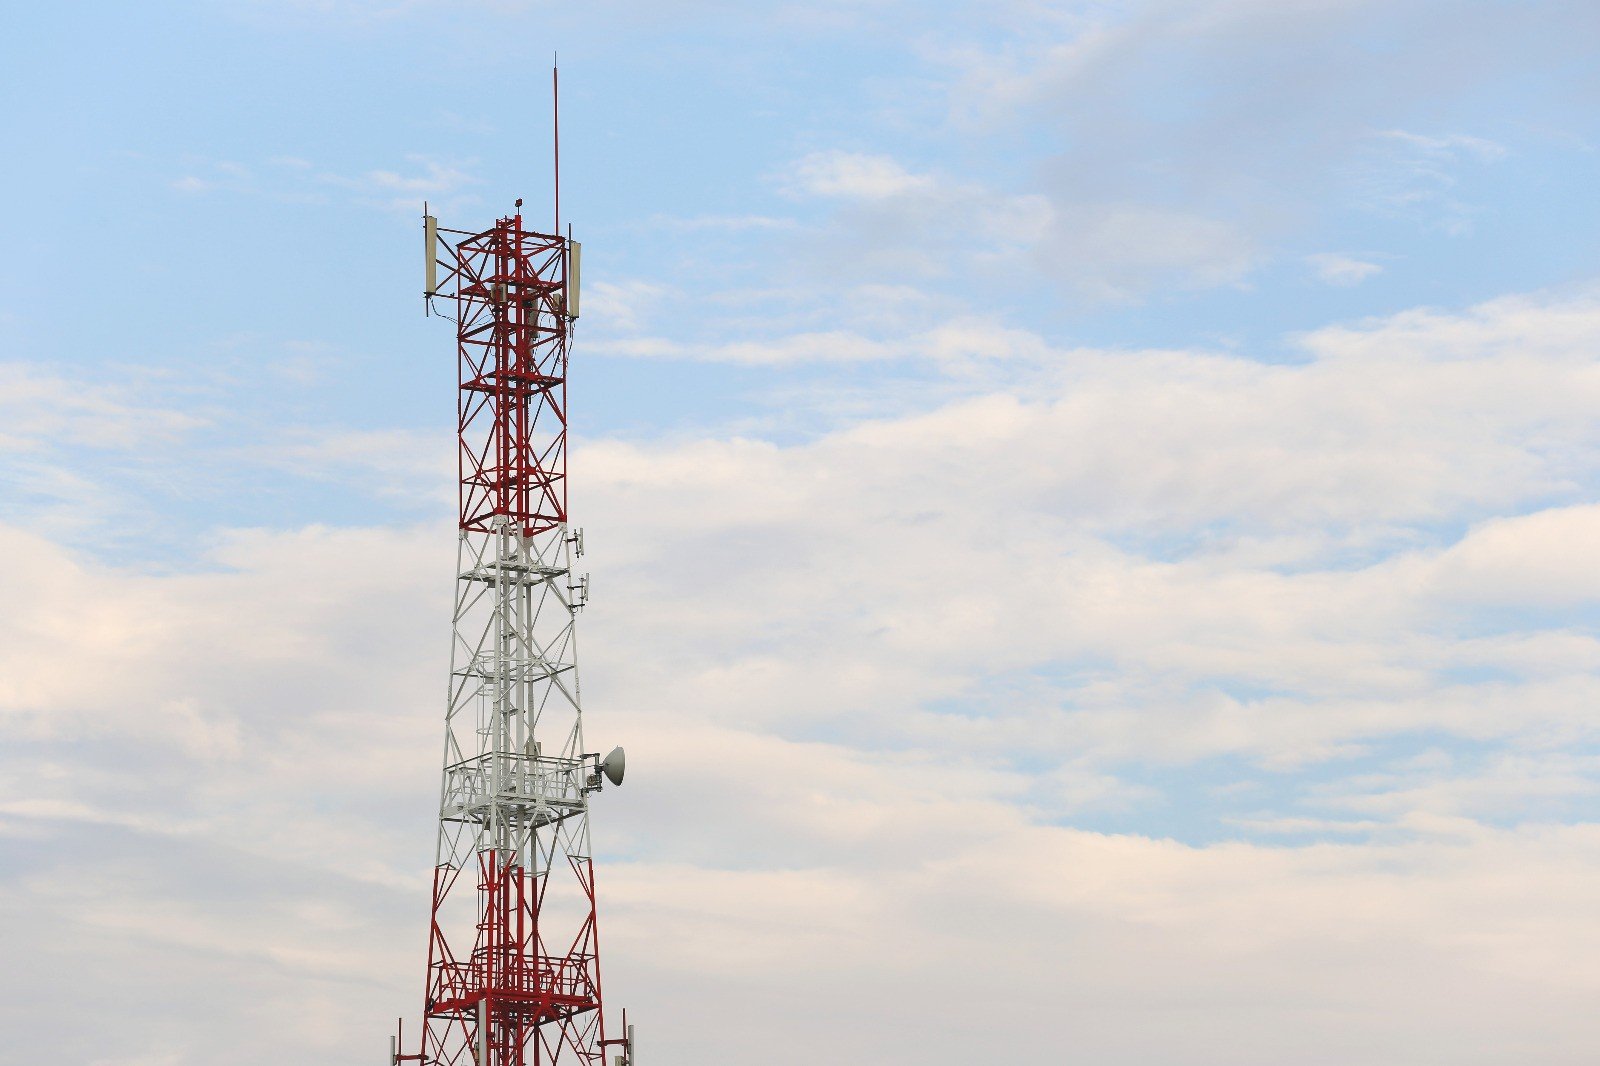
IDXChannel - Industri menara telekomunikasi menghadapi tantangan pertumbuhan seiring konsolidasi operator seluler yang membatasi penambahan penyewa (tenant).
Di tengah perlambatan bisnis menara, ekspansi bisnis non-menara mulai menjadi sumber pertumbuhan baru bagi emiten seperti PT Sarana Menara Nusantara Tbk (TOWR) dan PT Dayamitra Telekomunikasi Tbk (MTEL).
Namun, kontribusi bisnis baru tersebut juga membawa tantangan terhadap profitabilitas.
Analis Phintraco Sekuritas Aditya Prayoga dalam riset tertanggal 13 November 2026 mencatat, TOWR mencatatkan pertumbuhan pendapatan lebih tinggi dibandingkan MTEL sepanjang sembilan bulan pertama 2026.

Pendapatan TOWR meningkat 14,18 persen secara tahunan (year-on-year/YoY) menjadi Rp11,06 triliun. Sementara itu, pendapatan MTEL hanya tumbuh 1,8 persen YoY menjadi Rp7,01 triliun.
Meski demikian, pertumbuhan pendapatan tersebut belum sepenuhnya tercermin pada kinerja operasional.

EBITDA TOWR hanya meningkat 5,48 persen YoY, sedangkan EBITDA MTEL tumbuh 0,7 persen YoY. Secara gabungan, margin EBITDA kedua emiten tercatat sebesar 78,98 persen pada 9M26.
Tekanan profitabilitas terlihat lebih jelas pada TOWR. Margin EBITDA perusahaan turun menjadi 76,59 persen pada 9M26, dibandingkan 82,91 persen pada periode yang sama tahun sebelumnya.
Penurunan ini antara lain disebabkan meningkatnya kontribusi bisnis non-menara yang memiliki margin lebih rendah dibandingkan bisnis penyewaan menara.
Di sisi lain, konsolidasi operator seluler masih menjadi salah satu penghambat pertumbuhan organik industri.
Jumlah tenant gabungan TOWR dan MTEL meningkat 4,9 persen YoY menjadi 124.904 pada semester I-2026. Rasio penyewaan menara (tenancy ratio) juga membaik menjadi 1,61 kali dari 1,57 kali pada semester I-2025.
Namun, penambahan tenant secara kuartalan masih terbatas. Pada kuartal II-2026, penambahan hanya mencapai 828 tenant atau tumbuh 0,67 persen dibandingkan kuartal sebelumnya.
Kondisi ini mencerminkan dampak integrasi jaringan XL Axiata dan Smartfren, termasuk optimalisasi lokasi menara yang saling tumpang tindih setelah konsolidasi operator.
Dalam situasi tersebut, bisnis non-menara semakin berperan sebagai penopang pertumbuhan.
Pendapatan gabungan dari segmen non-menara TOWR dan MTEL melonjak 35 persen YoY menjadi Rp3,95 triliun pada semester I-2026. Sebaliknya, pendapatan bisnis menara justru turun 1,4 persen YoY menjadi Rp7,95 triliun.
TOWR menjadi kontributor utama pertumbuhan bisnis non-menara dengan kenaikan pendapatan sebesar 44,5 persen YoY menjadi Rp3,09 triliun.
Sementara itu, pendapatan non-menara MTEL tumbuh lebih moderat sebesar 9 persen YoY menjadi Rp858 miliar.
Meski membuka sumber pertumbuhan baru, ekspansi bisnis non-menara perlu dicermati karena karakteristik marginnya lebih rendah.
Dengan demikian, peningkatan kontribusi segmen tersebut berpotensi menekan margin keseluruhan apabila pertumbuhan pendapatan tidak diikuti peningkatan efisiensi operasional.
Phintraco menilai pertumbuhan organik industri menara masih akan terbatas selama proses konsolidasi operator berlangsung.
Kendati demikian, peluang pertumbuhan tetap terbuka melalui pengembangan jaringan 5G, layanan fixed wireless access (FWA), serta ekspansi bisnis non-menara.
Dari sisi emiten, TOWR dinilai menawarkan valuasi menarik dengan eksposur lebih besar terhadap bisnis non-menara.
Sementara itu, MTEL memiliki keunggulan berupa eksposur yang relatif lebih rendah terhadap risiko konsolidasi operator serta cakupan menara yang lebih luas di luar Pulau Jawa.
Sejumlah risiko yang perlu diperhatikan investor meliputi konsolidasi operator yang lebih agresif, peningkatan churn atau penghentian penyewaan menara, tekanan tarif sewa, monetisasi bisnis non-menara yang lebih rendah dari perkiraan, serta kenaikan suku bunga dan biaya operasional. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.