
 Rohman Wibowo
Mahalnya biaya pendanaan turut tercermin dari penurunan nilai penerbitan surat utang korporasi. Hingga akhir September 2026, nilai emisi mencapai Rp139,6 triliun atau turun 12,75 persen dibandingkan periode yang sama tahun sebelumnya. Meski demikian, nilai penerbitan masih lebih besar dibandingkan surat utang yang jatuh tempo sehingga kebutuhan pendanaan korporasi tetap menopang aktivitas emisi.
Kenaikan biaya dana juga mendorong emiten memilih tenor penerbitan yang lebih pendek. Porsi obligasi bertenor satu tahun meningkat dari sekitar 22 persen pada 2025 menjadi 34 persen pada September 2026. Sebaliknya, porsi tenor lima tahun menyusut menjadi 23,7 persen. Strategi ini membuat perusahaan terhindar dari penguncian biaya pendanaan jangka panjang, tetapi meningkatkan risiko refinancing ketika surat utang jatuh tempo.
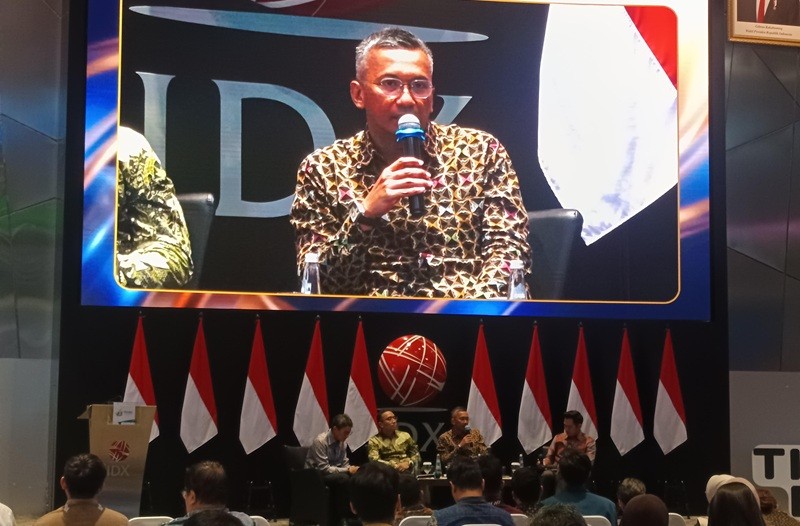
"Walaupun di sisi lain kami melihat itu juga meningkatkan risiko refinancing akibat adanya unsur ketidakpastian pada kondisi pendanaan di masa mendatang," ujar Hendro.
Persaingan pendanaan juga semakin ketat antara pasar obligasi dan kredit perbankan. Emiten dengan peringkat Single A ke bawah, terutama kelompok Triple B, menghadapi tekanan lebih besar karena harus membayar premi risiko yang lebih tinggi. Sementara itu, obligasi berperingkat Triple A dan Double A masih relatif kompetitif.
Dari sisi pemeringkatan, kelompok investment grade masih mendominasi pasar. Namun, kontribusi obligasi berperingkat Triple A turun dari 58 persen menjadi 41 persen. Pergeseran komposisi tersebut turut memengaruhi biaya pendanaan karena emiten dengan peringkat lebih rendah harus menawarkan kupon lebih tinggi untuk menarik investor.