
 TIM RISET IDX CHANNEL
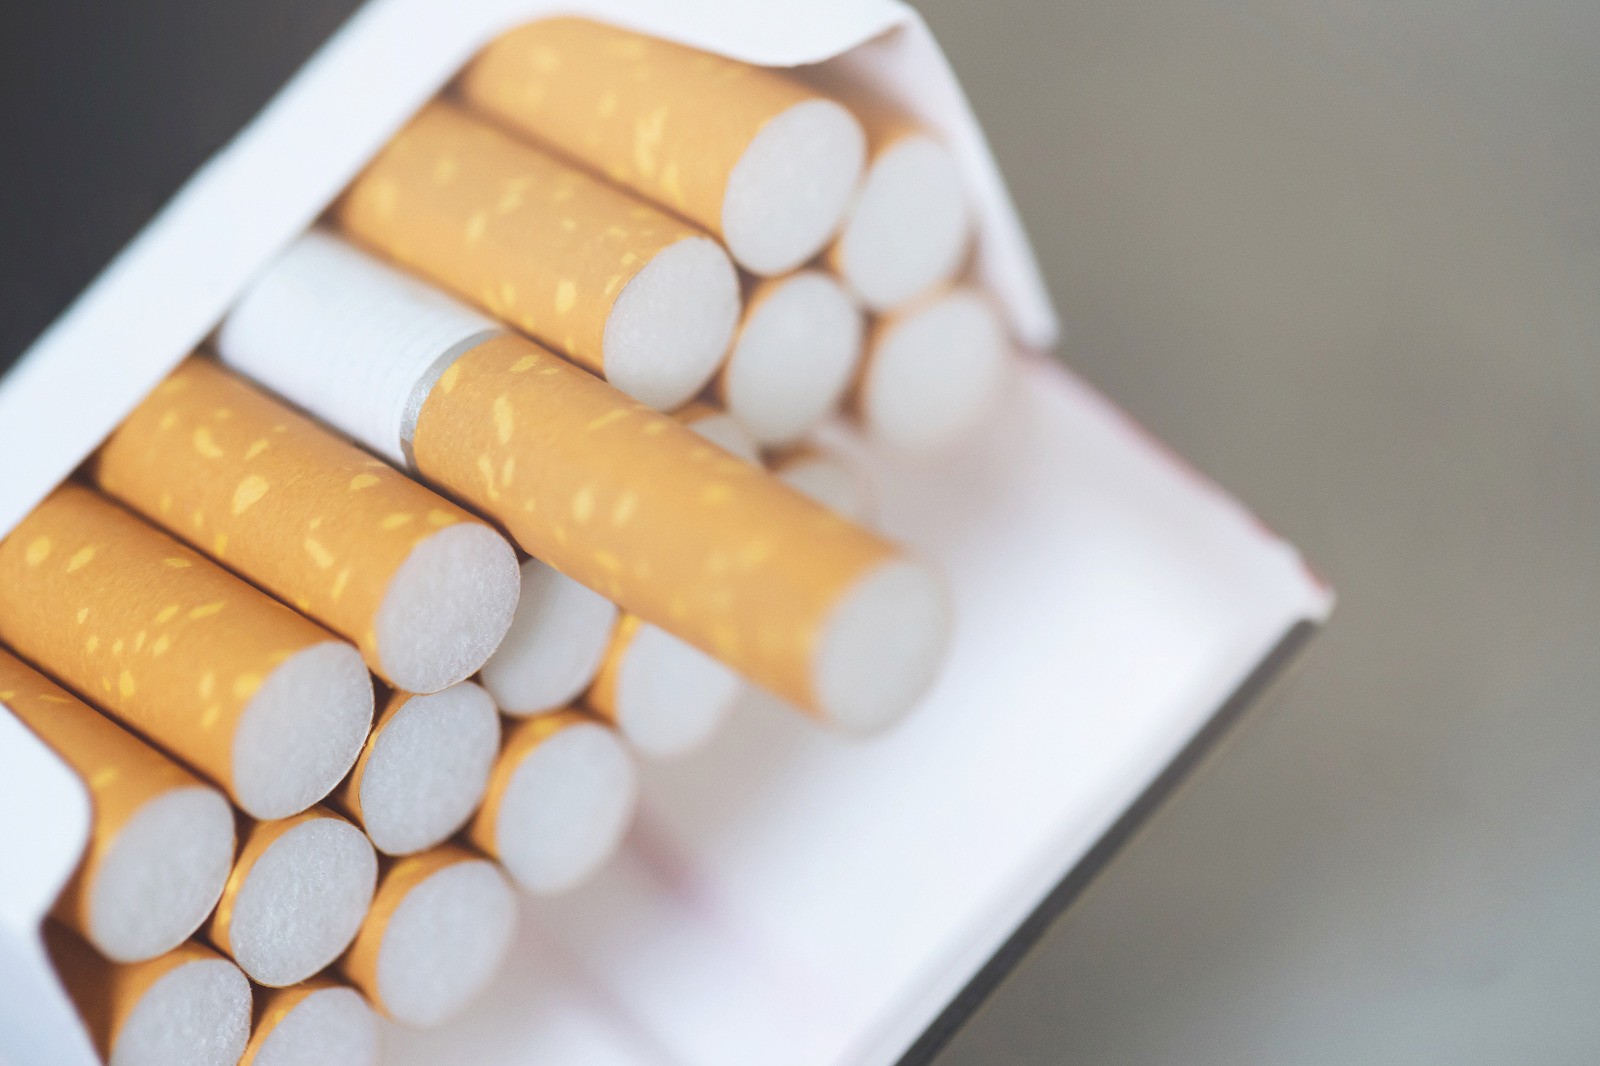
Menurut CGSI, meskipun emiten batu bara pernah menawarkan dividend yield lebih tinggi ketika harga komoditas berada di puncak siklus, seperti pada 2019 dan 2023, pembayaran dividen perusahaan rokok secara bertahap meningkat dan kini semakin kompetitif.

Perbaikan tersebut tidak terlepas dari kebijakan tarif cukai hasil tembakau yang relatif tidak berubah sejak 2025.
Kondisi ini berbeda dengan periode sebelumnya ketika kenaikan tarif cukai mencapai dua digit dan menekan profitabilitas industri.
Dengan asumsi tarif cukai kembali tidak mengalami kenaikan pada 2027, CGSI memperkirakan ruang peningkatan laba dan pembagian dividen emiten rokok masih terbuka.
Selain stabilitas cukai, kenaikan harga jual produk juga menjadi penopang kinerja industri. Berdasarkan pemantauan saluran distribusi (channel checks), PT Gudang Garam Tbk (GGRM), PT HM Sampoerna Tbk (HMSP), dan PT Wismilak Inti Makmur Tbk (WIIM) telah menaikkan harga produk unggulan masing-masing sebesar 1-5 persen sepanjang 2026.