
 Taufan Sukma Abdi Putra

Dalam hal ini, Alrich menyarankan agar pelaku pasar menunggu stabilisasi harga dan meredanya tekanan jual asing, sebelum kemudian masuk dan melakukan akumulasi secara bertahap.
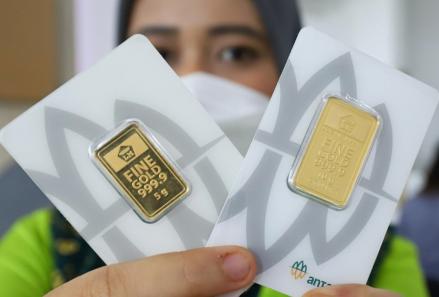
Hal ini tak lepas dari kondisi fundamental ANTM yang dinilai Alrich masih relatif kuat. Hal ini, misalnya saja, terkonfirmasi dari data laba bersih Perseroan yang pada semester I-2026 mencapai Rp6,91 triliun, naik 34 persen secara tahunan, dengan emas sebagai kontributor utama penjualan.
Tak hanya itu, bisnis nikel dan proyek hilirisasi juga berpotensi menjadi pendorong pertumbuhan jangka menengah. Namun demikian, Alrich juga mengakui bahwa kinerja ANTM masih tetap sensitif terhadap harga komoditas, volume penjualan, dan keberhasilan eksekusi proyek.
Sedangkan secara historis, ANTM telah membagikan dividen tahun buku 2025 sekitar Rp5,05 triliun atau Rp209,99 per saham, setara 70 persen laba bersih tahun tersebut. Untuk dividen berikutnya, Alrich pun menyarankan agar investor melihat laba sepanjang 2026, arus kas, serta kebutuhan belanja modal yang dianggarkan sekitar Rp6 triliun.
"Dividen berpotensi menjadi penopang sentimen, tetapi belum tentu cukup untuk mengimbangi tekanan jual akibat MSCI," ujar Alrich.