
 Yanto Kusdiantono
IDXChannel – Pasar saham Indonesia menghadapi tekanan sentimen setelah Morgan Stanley Capital International (MSCI) pada 16 Oktober 2026 mengumumkan proposal perubahan klasifikasi pasar Indonesia dari Emerging Market menjadi Standalone Market. Proposal tersebut masih dalam tahap konsultasi hingga 30 April 2027, dengan keputusan akhir dijadwalkan paling lambat 30 Juni 2027.
Tim Riset Korea Investment and Sekuritas Indonesia (KISI) menjelaskan, pasar saat ini berada dalam suasana risk-off. Proposal MSCI membuat Indeks Harga Saham Gabungan (IHSG) sempat terkoreksi 11,57 persen. Tekanan dari investor asing juga berpotensi berlangsung bertahap hingga April 2027.
“Pasar cenderung selektif ke saham arus kas yang jelas dan utang rendah,” kata tim riset KISI dalam keterangan tertulis, dikutip Rabu (21/10/2026).
KISI mengingatkan investor agar membedakan pengaruh sentimen jangka pendek dari fundamental perusahaan. Sentimen menggerakkan harga karena aliran dana (fund flow), tetapi tidak mengubah arus kas perusahaan. Fundamental sendiri tercermin dari kontrak, produksi, laba, dan utang.
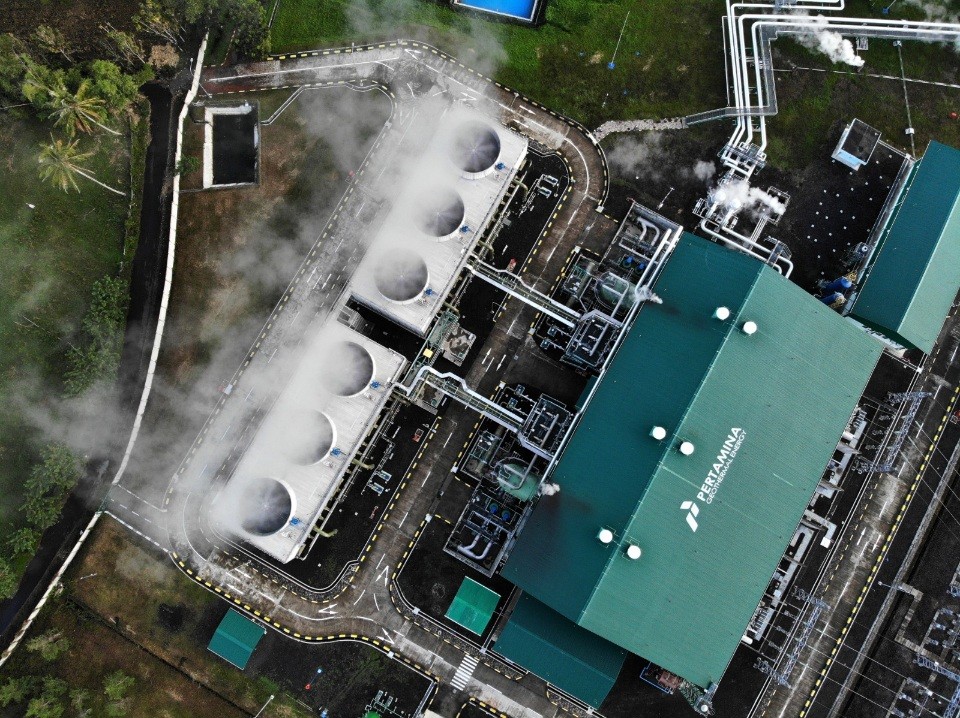
Di tengah kondisi tersebut, salah satu industri yang prospeknya cerah dalam jangka panjang adalah energi baru terbarukan (EBT), termasuk panas bumi, di mana PT Pertamina Geothermal Energy Tbk (PGEO) menjadi salah satu emitennya.
Tim Riset KISI menilai positif prospek industri panas bumi nasional. Potensi kapasitas panas bumi Indonesia mencapai sekitar 24 gigawatt (GW), tetapi baru sekitar 11 persen yang dikembangkan. Panas bumi juga dapat menyediakan beban dasar (baseload) listrik selama 24 jam. Selain itu, Rencana Usaha Penyediaan Tenaga Listrik (RUPTL) menargetkan sekitar 5,2 GW tambahan kapasitas panas bumi hingga 2034.
“Kendala utama pengembangan panas bumi bukan pada geologi, melainkan pada tarif,” ujarnya.
Terkait pergerakan saham PGEO, Tim Riset KISI mencatat sejumlah faktor yang perlu dicermati investor. Katalis utama adalah revisi Peraturan Presiden (Perpres) Nomor 112 Tahun 2022 mengenai tarif listrik energi terbarukan yang hingga kini belum terbit.
Faktor lainnya meliputi eksekusi proyek, termasuk pengembangan Hululais dan proyek co-generation berkapasitas 45 megawatt (MW). Investor juga perlu mencermati porsi saham publik (free float) sebesar 3,9 persen yang wajib dinaikkan secara bertahap, serta pergerakan suku bunga dan nilai tukar rupiah. Di sisi lain, pendapatan PGEO yang berbasis dolar AS dan terkontrak menjadi penopang di tengah volatilitas pasar.
“Untuk PGEO, sekitar 96 persen pendapatan terkontrak dengan PLN selama 30 tahun dengan skema take-or-pay 69–90 persen. Artinya, arus kas tidak ikut turun saat indeks jatuh,” kata tim riset KISI.
Dari sisi kinerja, laporan keuangan kuartal II-2026 mencatat PGE membukukan pendapatan USD235,027 juta pada semester I 2026, naik 14,7 persen secara tahunan (year-on-year/YoY). Laba bersih tercatat USD79,605 juta, tumbuh 15,48 persen YoY.
Sepanjang Januari hingga September 2026, produksi listrik panas bumi PGE mencapai sekitar 4.114 gigawatt hour (GWh), naik 9,8 persen dibandingkan periode yang sama tahun sebelumnya. Equivalent Availability Factor (EAF) kumulatif mencapai 98,51 persen per September 2026, melebihi rencana sebesar 92,20 persen. Dari sisi neraca, ekuitas perusahaan tercatat USD2,006 miliar serta kas dan setara kas USD656,6 juta per Juni 2026.