
 TIM RISET IDX CHANNEL
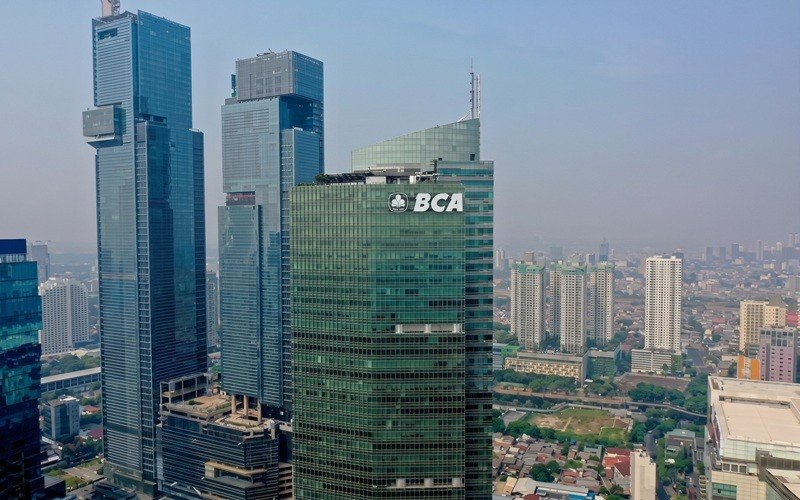
IDXChannel – Saham PT Bank Central Asia Tbk (BBCA) belakangan ini dibayangi spekulasi perubahan kepemilikan, mulai dari rumor keterlibatan pengusaha Haji Isam hingga kabar yang mengaitkan DBS Group dengan bank swasta terbesar di Indonesia tersebut.
Namun, di tengah valuasi BBCA yang telah mengalami penurunan, seberapa menarik sebenarnya bank ini bagi calon investor strategis?
Analis Mirae Asset Sekuritas Muhammad Nurkholis Syafruddin dalam riset yang terbit pada 29 Oktober 2026 menilai rumor terbaru mengenai DBS belum memiliki dasar yang cukup untuk dijadikan indikasi adanya transaksi.
Spekulasi mengenai DBS muncul ke ruang publik pada 28 Oktober 2026, setelah sebelumnya pada September 2026 beredar rumor mengenai potensi akuisisi BBCA oleh Haji Isam yang kemudian dibantah perseroan.

Sejumlah spekulasi lain mengenai calon investor BBCA juga sempat beredar, meski tidak disertai pengumuman resmi.
Dalam kasus terbaru, DBS Group membantah rumor merger antara anak usahanya, PT Bank DBS Indonesia, dengan BBCA. Kabar yang beredar di media sosial tersebut sebelumnya dikaitkan dengan lonjakan saham BBCA hingga 7 persen pada Rabu (28/10) lalu.
Mengutip The Straits Times, Kamis (29/10/2026), juru bicara DBS menegaskan bahwa rumor tersebut tidak benar.
Nurkholis menilai spekulasi mengenai kemungkinan kombinasi bisnis juga tidak seharusnya langsung disamakan dengan aksi akuisisi terhadap saham pengendali BBCA.
“Karena itu, kami menilai rumor terbaru tersebut belum memiliki dasar yang kuat dan mengingatkan agar spekulasi itu tidak ditafsirkan sebagai sinyal bahwa transaksi akan segera terjadi,” tulis Nurkholis.
Di sisi lain, penurunan valuasi BBCA memang menciptakan latar yang lebih menarik bagi investor strategis.
Fundamental bank yang kuat, basis dana murah dan profitabilitas yang tinggi dapat menjadi daya tarik, terlebih setelah saham BBCA mengalami tekanan seiring meningkatnya ketidakpastian di pasar saham Indonesia.
Ketidakpastian tersebut turut meningkat setelah MSCI pada 15 Oktober 2026 mengumumkan konsultasi mengenai kemungkinan perubahan status Indonesia dari Emerging Market menjadi Standalone Market.
Keputusan final terkait klasifikasi tersebut diperkirakan keluar paling lambat Juni 2027.
Meski demikian, Nurkholis menilai valuasi yang lebih rendah tidak serta-merta membuat sebuah transaksi menjadi mudah direalisasikan.
Akuisisi dalam skala besar tetap bergantung pada kesediaan pemegang saham, struktur pembiayaan, serta persetujuan regulator.
Saat ini, PT Dwimuria Investama Andalan, kendaraan investasi Grup Djarum milik keluarga Hartono, masih menjadi pemegang saham pengendali BBCA dengan kepemilikan sekitar 54,94 persen.
Belum terdapat keterbukaan informasi yang menunjukkan adanya niat pemegang saham pengendali tersebut untuk melepas saham pengendali.
Belajar dari DBS dan Bank Danamon
Rumor DBS terhadap BBCA juga menarik jika dibandingkan dengan rekam jejak DBS di Indonesia.
Pada April 2012, DBS pernah mengajukan akuisisi 67,37 persen saham Bank Danamon dengan nilai transaksi sekitar Rp45,2 triliun atau setara sekitar 2,6 kali price to book value (P/B) berdasarkan kinerja 2011.
Namun, transaksi tersebut pada akhirnya tidak terealisasi.
Bank Indonesia (BI) saat itu hanya mengizinkan akuisisi awal hingga 40 persen, sementara peningkatan kepemilikan lebih lanjut menghadapi pertimbangan regulasi, termasuk isu akses pasar perbankan Indonesia di Singapura.
Kesepakatan tersebut kemudian berakhir pada Agustus 2013.
Menurut Nurkholis, pengalaman DBS dengan Danamon menunjukkan bahwa ketertarikan secara komersial terhadap sebuah bank belum tentu cukup untuk memastikan transaksi lintas negara dapat diselesaikan.
Hal serupa berlaku jika spekulasi mengenai BBCA kembali mencuat. Besarnya franchise dana pihak ketiga, profitabilitas, kualitas aset, serta valuasi BBCA memang dapat menarik minat investor strategis.
Namun, faktor-faktor tersebut tidak otomatis berarti akan terjadi perubahan kepemilikan.
Karena itu, Nurkholis menilai fundamental BBCA tetap menjadi faktor utama yang perlu diperhatikan investor, bukan spekulasi mengenai siapa yang berpotensi mengambil alih bank tersebut.
Menurut dia, investor sebaiknya mencermati kinerja keuangan, kekuatan franchise dana, kualitas aset, serta level valuasi BBCA saat ini.
Penurunan valuasi memang dapat membuka peluang bagi munculnya minat strategis, tetapi informasi yang tersedia saat ini belum cukup untuk menilai kemungkinan, struktur, maupun dampak finansial dari transaksi yang dikaitkan dengan DBS.
“Dengan demikian, kami menilai belum tepat untuk memperhitungkan premi akuisisi maupun menyimpulkan bahwa perubahan pemegang saham pengendali akan segera terjadi,” tulis Nurkholis.
Nurkholis menilai rumor DBS tersebut masih sebatas spekulasi pasar yang belum terkonfirmasi.
Investor tetap perlu mencermati perkembangan fundamental BBCA sekaligus risiko pasar yang lebih luas, termasuk proses peninjauan status Indonesia oleh MSCI, yang berpotensi memengaruhi persepsi valuasi saham-saham Indonesia. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.