



 TIM RISET IDX CHANNEL
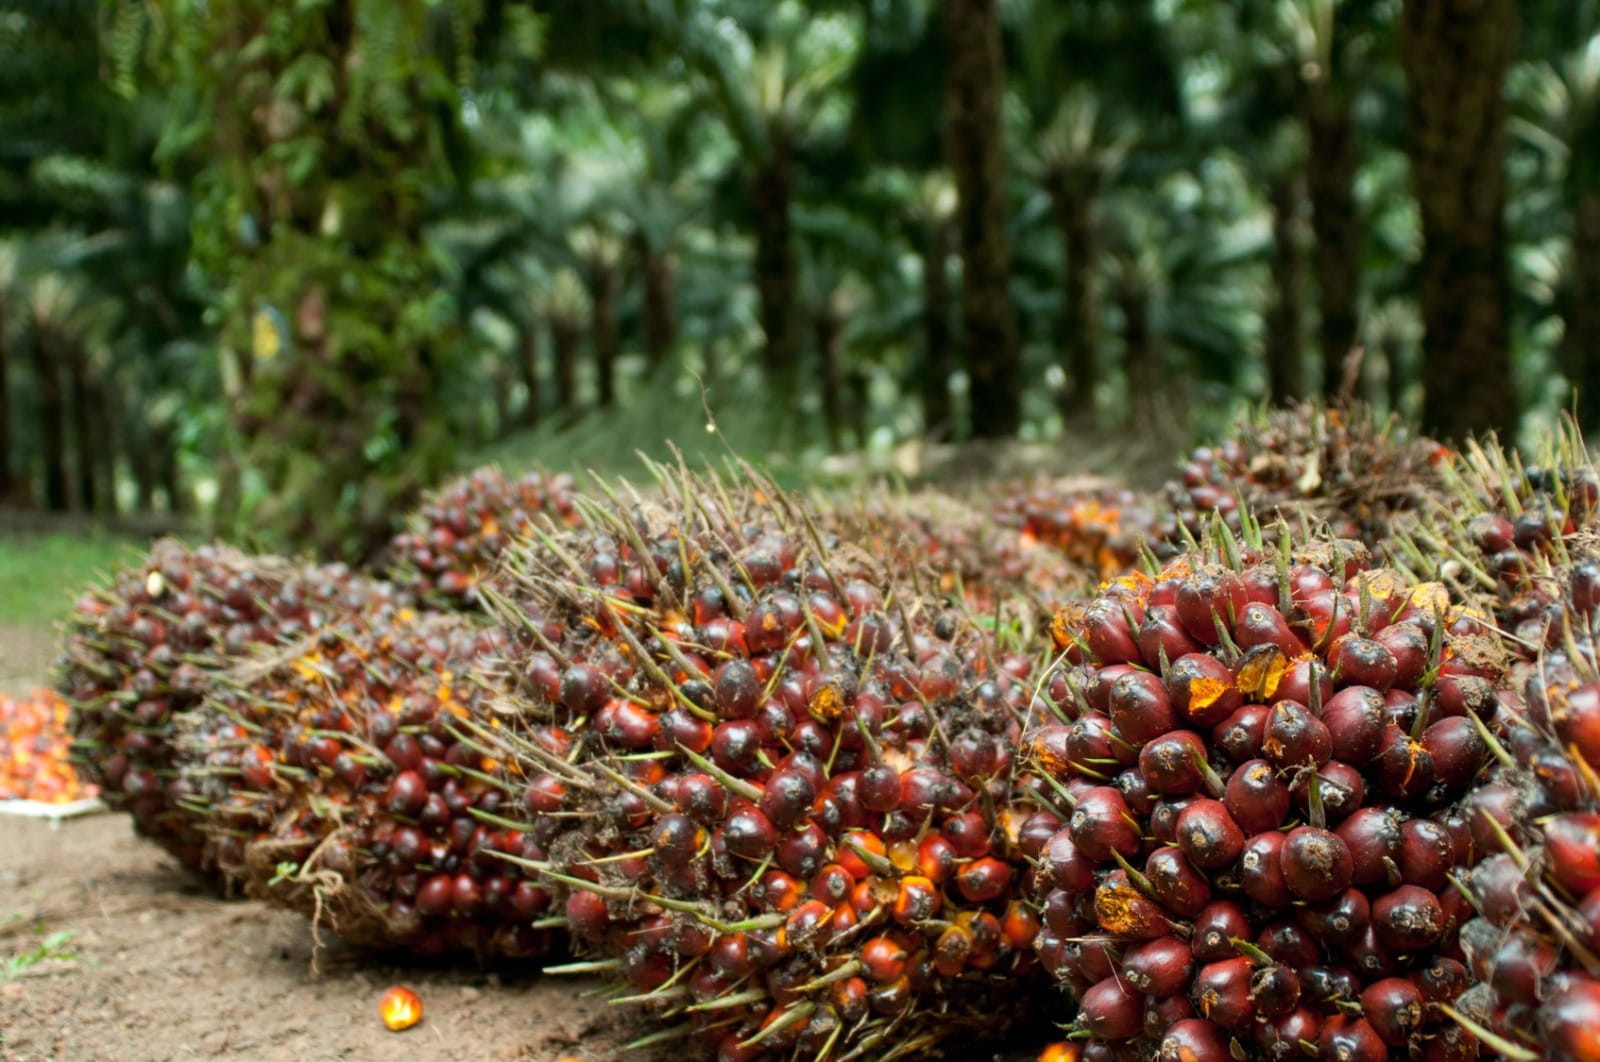
IDXChannel - Pengesahan Undang-Undang (UU) Reforma Agraria dinilai membawa satu risiko baru yang perlu dicermati investor saham perkebunan, yakni potensi pembatasan penguasaan lahan.
Besaran batas maksimum lahan dan mekanisme penerapannya memang masih menunggu aturan turunan, tetapi emiten dengan basis lahan inti besar berpotensi menghadapi eksposur lebih tinggi.
DPR mengesahkan UU Pengaturan Reforma Agraria pada 22 September 2026.
Aturan tersebut antara lain mengatur pembatasan penguasaan dan pemilikan tanah, termasuk kemungkinan perhitungan secara kumulatif terhadap badan usaha dan perusahaan terafiliasi.
Besaran batas minimum dan maksimum penguasaan lahan selanjutnya akan ditetapkan melalui Peraturan Pemerintah (PP).
Analis Indo Premier Sekuritas Halima Yefany dan Aurelia Barus dalam riset 23 September 2026 menilai ketentuan batas penguasaan lahan menjadi salah satu overhang alias ganjalan utama bagi sektor perkebunan.
Menurut mereka, masih banyak detail yang perlu ditunggu, termasuk cakupan lahan yang dihitung, batas kepemilikan, perlakuan terhadap perusahaan afiliasi, serta masa transisi.
Risiko tersebut menjadi lebih relevan bagi emiten dengan area perkebunan yang besar.
PT Astra Agro Lestari Tbk (AALI) memiliki lahan inti sekitar 208 ribu hektare, terbesar di antara perusahaan yang dicakup Indo Premier, disusul PT Triputra Agro Persada Tbk (TAPG) sekitar 133 ribu hektare, PT PP London Sumatra Indonesia Tbk (LSIP) 91 ribu hektare, dan PT Dharma Satya Nusantara Tbk (DSNG) 83 ribu hektare.
Phintraco Sekuritas dalam riset 24 September 2026 juga menempatkan batas maksimum penguasaan lahan sebagai risiko utama bagi emiten perkebunan.
Namun, Phintraco menekankan bahwa dampak aktualnya belum dapat ditentukan sebelum pemerintah menetapkan besaran batas, mekanisme perhitungan, serta apakah lahan perusahaan dan afiliasinya akan dihitung secara kumulatif.
Selain batas lahan, kewajiban penyediaan 20 persen lahan Hak Guna Usaha (HGU) untuk masyarakat menjadi ketentuan lain yang perlu dicermati.
Indo Premier menyoroti apakah porsi 20 persen tersebut akan dihitung berdasarkan total HGU atau hanya area produktif, serta bagaimana pemerintah memperlakukan skema plasma atau kemitraan yang sudah berjalan.
Jika program plasma yang telah ada diakui sebagai bagian dari kewajiban tersebut, Indo Premier memperkirakan perusahaan dalam cakupannya telah memenuhi ketentuan itu.
Phintraco juga melihat keberadaan plasma sebagai faktor yang berpotensi memitigasi dampak aturan baru, karena perusahaan dengan porsi plasma yang sudah besar dapat memiliki kebutuhan penyesuaian berbeda dibandingkan perusahaan yang lebih dominan mengandalkan lahan inti.
Ketentuan mengenai 20 persen tersebut juga masih menyisakan pertanyaan mengenai mekanisme pemenuhannya. Karena itu, dampaknya terhadap produksi dan lahan perkebunan belum bisa dihitung secara langsung sebelum aturan pelaksanaan diterbitkan.
Di sisi lain, Indo Premier menilai terdapat pula pertanyaan mengenai apakah pengecualian yang sebelumnya berlaku, termasuk terkait nilai Rp100 ribu per hektare, masih akan diterapkan bagi perusahaan terbuka.
Dengan ketidakpastian tersebut, AALI dan TAPG menjadi dua saham perkebunan yang paling perlu dipantau dari sisi eksposur lahan.
Namun, Indo Premier tetap mempertahankan rekomendasi tactical overweight untuk sektor perkebunan, dengan mempertimbangkan prospek laba semester II-2026 yang masih dinilai terjaga serta adanya masa transisi satu tahun.
"Jadi, dampak UU Reforma Agraria terhadap emiten CPO belum bisa ditentukan secara langsung. Besaran batas penguasaan lahan, mekanisme kewajiban 20 persen, perhitungan terhadap perusahaan afiliasi, dan masa transisi akan menjadi penentu utama dampaknya terhadap lahan dan produksi," tulis Phintraco.
Dampak ke Sektor Properti dan Kawasan Industri
Sementara itu, dampak aturan terhadap sektor properti dan kawasan industri dinilai relatif lebih rendah dibandingkan perkebunan, meski tetap bergantung pada batas lahan yang nantinya ditetapkan pemerintah.
“Untuk emiten properti dan kawasan industri, sebagian besar perusahaan yang menjadi cakupan riset memiliki land bank dengan status legalitas yang relatif baik,” tulis Indo Premier.
Indo Premier mencatat PT Bumi Serpong Damai Tbk (BSDE) memiliki land bank terbesar di antara pengembang yang dicakup, sekitar 5.200 hektare, disusul PT Ciputra Development Tbk (CTRA) sekitar 4.200 hektare, termasuk lahan joint operation (JO), dan PT Summarecon Agung Tbk (SMRA) sekitar 1.900 hektare.
Untuk kawasan industri, PT Kawasan Industri Jababeka Tbk (KIJA) memiliki land bank lebih dari 3.200 hektare, diikuti PT Surya Semesta Internusa Tbk (SSIA) sekitar 1.200 hektare, PT Puradelta Lestari Tbk (DMAS) sekitar 580 hektare, dan PT Bekasi Fajar Industrial Estate Tbk (BEST) sekitar 660 hektare.
Indo Premier menilai pemain kawasan industri memiliki risiko yang lebih rendah terhadap potensi pembatasan lahan dibandingkan pengembang dengan land bank besar.
Namun, pelaksanaan aturan tetap perlu dicermati karena lahan dengan status Hak Guna Bangunan (HGB) yang memiliki riwayat sengketa pun berpotensi masuk dalam objek reforma agraria berdasarkan implementasi aturan baru.
Untuk sektor properti, Indo Premier mempertahankan pandangan neutral seiring prospek presales yang masih terbatas.
Sementara untuk kawasan industri, SSIA dinilai memiliki potensi pertumbuhan presales dari pengembangan kawasan industri Subang, didukung arus investasi otomotif.
Untuk emiten kawasan industri lainnya, arus investasi pusat data (data center) menjadi salah satu tema yang perlu diperhatikan. Indo Premier melihat DMAS dan BEST memiliki eksposur yang relatif tinggi terhadap investasi data center. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.


